Freelance IT : comment bien boucler son année fiscale avant le 31 décembre 2026 ?

Décembre, c’est le mois des grandes manœuvres fiscales. On achète le portable qu’on repoussait depuis l’été, on décale une facture à janvier, on se dit que « ça passera en charges ». Sauf qu’en micro-BNC, ce portable ne réduit pas d’un euro le revenu imposable. Et en société à l’IS, une prestation déjà réalisée reste en principe rattachée à l’exercice en cours, payée ou non.
L’impôt n’est d’ailleurs qu’une partie du tableau. Il y a la CFE, qui tombe le 15 décembre même sans bureau, deux seuils de TVA qui n’ont rien à voir avec le plafond micro, la facturation électronique déjà en marche… C’est tout l’objet de cet article : savoir ce qui doit être payé, justifié ou simplement anticipé avant le 31 décembre 2026, selon votre statut.
Micro, EI, EURL, SASU : le 31 décembre ne signifie pas la même chose
Avant de sortir la calculette, une distinction s’impose. « Freelance » décrit votre activité, pas votre régime fiscal. Une dépense parfaitement déductible pour une société peut n’apporter aucun avantage fiscal à un micro-entrepreneur. Et toutes les sociétés ne clôturent pas leurs comptes en décembre.
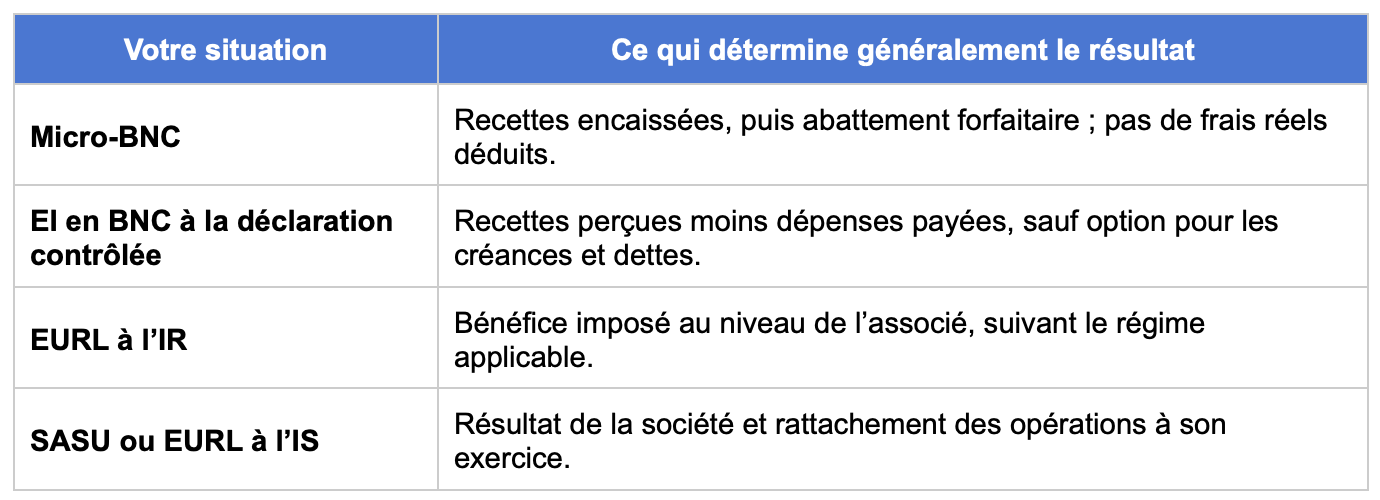
En BNC au réel, les encaissements et décaissements constituent la règle habituelle, avec une option particulière décrite par le BOFiP. Une société à l’IS peut, elle, clôturer le 30 juin.
Dans ce cas, décembre reste un mois fiscal important, sans être nécessairement une fin d’exercice. La date de clôture doit donc être vérifiée avant tout achat ou décision sur le résultat.
Factures de décembre : ce qui est vendu n’est pas toujours encaissé
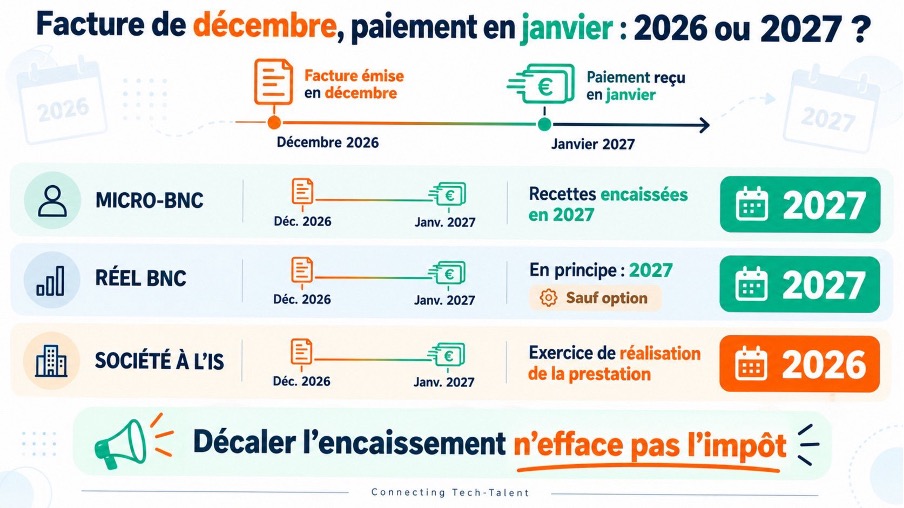
En micro-BNC, une facture payée en janvier entre normalement dans les recettes de 2027, même si elle a été émise en décembre. Au réel BNC, le principe est voisin, sauf option particulière.
Dans une société à l’IS, une prestation déjà réalisée relève en principe du résultat de l’exercice concerné, même si elle n’est pas payée. Décaler l’encaissement n’efface pas l’impôt : au mieux, cela modifie sa période. Les délais légaux de facturation et les engagements contractuels demeurent applicables.
Dépenses déductibles ?
En micro, les frais réels ne réduisent pas le revenu imposable
Un développeur en micro-BNC encaisse 60 000 € sur l’année. Avec l’abattement de 34 %, le revenu retenu pour le calcul de son impôt est de 39 600 €, avant les paramètres propres à son foyer.
Un écran à 600 € et un abonnement SaaS annuel ne réduisent pas davantage ce montant. Pour certaines prestations BIC, l’abattement est de 50 %, selon les règles du régime micro-fiscal. Les achats pèsent bien sur la trésorerie, mais pas sur l’assiette forfaitaire des cotisations ou sur le revenu micro imposable.
Au réel, une dépense utile et justifiée peut compter
Pour une activité IT, les postes à examiner ne se limitent pas au matériel :
Ordinateur, écran, périphériques, stockage, équipements de test et licences logicielles ;
IDE, hébergement, API d’IA, outils de cybersécurité, abonnements cloud et facturation ;
Certifications, formation professionnelle, assurance RC Pro, coworking et sous-traitance ;
Frais professionnels de déplacement et fraction justifiée de dépenses mixtes, comme Internet à domicile.
La facture doit correspondre à un besoin réel de l’activité. Une dépense personnelle, même payée par le compte professionnel, ne devient pas déductible. Pour les biens utilisés à la fois au travail et chez soi, seule la quote-part professionnelle justifiable entre en ligne de compte.
500 € HT, amortissement et charges payées d’avance : trois pièges
Certains petits matériels, mobiliers ou logiciels de 500 € HT au maximum par élément peuvent passer directement en charges. Un portable durable à 1 500 € HT relève normalement des immobilisations et s’amortit sur plusieurs exercices. Un abonnement réglé d’avance peut, en société, devoir être réparti sur sa période d’utilisation. Les critères figurent dans la fiche officielle sur les charges déductibles.
Une certification réglée en décembre pour une formation prévue en mars 2027, par exemple, ne se rattache pas nécessairement au résultat 2026 d’une société. La date du paiement ne suffit pas : livraison, prestation et durée d’utilisation comptent également.
Et la fameuse optimisation ? Une prestation de 1 000 € HT entièrement déductible économise théoriquement 150 € d’IS au taux de 15 %, ou 250 € au taux de 25 %, si elle diminue effectivement un bénéfice taxé à ce taux. La dépense reste de 1 000 €. Un achat inutile reste un achat inutile et coûte toujours davantage qu’il ne fait économiser.
CFE : la facture fiscale qui arrive même sans bureau professionnel
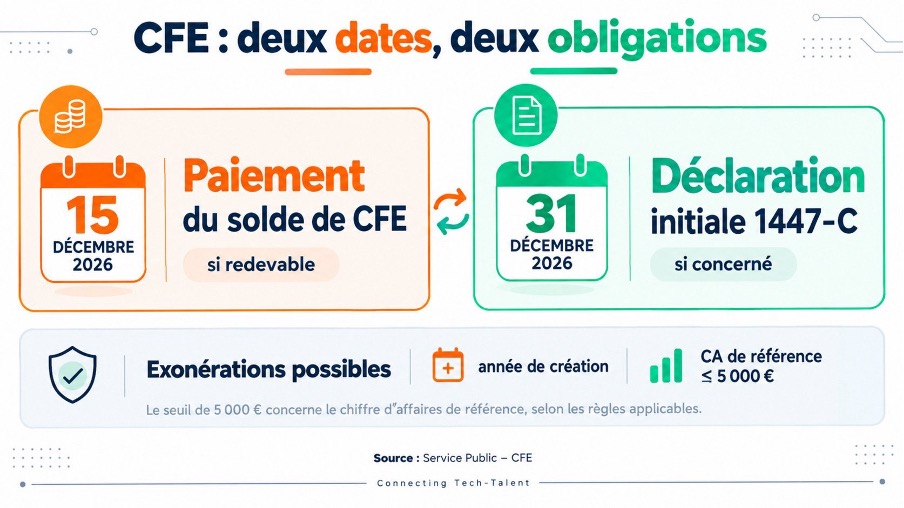
Le 15 décembre, les indépendants domiciliés chez eux aussi
Vous développez depuis votre salon ou intervenez exclusivement chez vos clients ? La cotisation foncière des entreprises peut rester due.
Pour 2026, le paiement du solde intervient normalement le 15 décembre, selon les modalités de prélèvement choisies. L’avis se consulte dans l’espace professionnel sur impots.gouv.fr.
Son montant dépend notamment de la commune et de la base minimum applicable.
Première année = exonération
L’année de création est normalement exonérée. Et la première année imposée bénéficie sous conditions d’une réduction de base.
Autre exonération importante : un chiffre d’affaires de référence n’excédant pas 5 000 € peut dispenser de CFE. Pour la cotisation 2026, la référence ordinaire est 2024 (N-2), avec des règles particulières pour les créations plus récentes et une éventuelle annualisation.
Une entreprise créée en 2026 doit en principe transmettre sa déclaration initiale 1447-C au plus tard le 31 décembre 2026, même lorsque la première année ne donne lieu à aucune cotisation.
Il y a donc deux contrôles distincts : l’avis à payer pour les entreprises déjà imposables, et la déclaration initiale pour les nouvelles structures.
TVA : deux seuils, des clients étrangers et une réforme déjà en marche
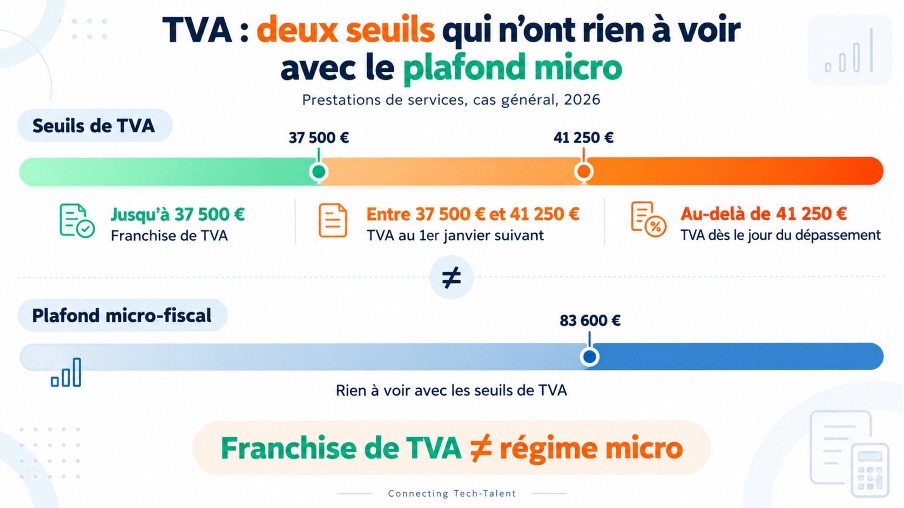
37 500 € et 41 250 € : le seuil micro n’a rien à voir
En 2026, pour les prestations de services relevant du cas général, la franchise de TVA comporte un seuil de base de 37 500 € et un seuil majoré de 41 250 €. Si le premier est dépassé sans franchir le second, la franchise cesse normalement au 1er janvier suivant. Au-delà du seuil majoré, la TVA s’applique dès le jour du dépassement.
Un freelance peut donc demeurer sous le régime micro tout en facturant la TVA. Exemple : une prestation à 5 000 € HT au taux de 20 % donne 6 000 € TTC. Les 1 000 € collectés ne constituent pas sa rémunération ; la TVA déductible éventuelle et son régime déclaratif déterminent ce qu’il reversera.
SaaS acheté dans l’UE, client allemand : les exceptions qu’on oublie
La fiscalité internationale se glisse vite dans un quotidien tech. Un abonnement logiciel acheté auprès d’un fournisseur européen peut entraîner une autoliquidation de TVA, y compris pour une micro-entreprise en franchise qui ne récupère pas cette taxe.
À l’inverse, une prestation B2B à un client assujetti dans un autre État membre est, dans le cas général, soumise à la TVA du pays du client et peut nécessiter une déclaration européenne de services (DES).
Facturation électronique : votre réception devrait déjà être opérationnelle
Depuis le 1er septembre 2026, les entreprises assujetties établies en France doivent être capables de recevoir les factures électroniques entrant dans le champ de la réforme, y compris en franchise de TVA.
Pour les PME et microentreprises, l’émission obligatoire interviendra à partir du 1er septembre 2027. À la fin de 2026, le point utile concerne la plateforme agréée choisie, la réception des factures et l’anticipation du futur circuit d’émission.
Cotisations, impôts et PER : la trésorerie visible n’est pas la trésorerie libre
Trois enveloppes plutôt qu’un pourcentage magique
Les 18 000 € que vous avez sur votre compte ne représentent pas 18 000 € de revenu disponible. Il reste parfois la TVA, les cotisations, l’impôt, les factures fournisseurs et le prochain mois sans mission. Une projection usitée sépare trois enveloppes : prélèvements fiscaux et sociaux, dépenses déjà engagées, réserve d’activité. Le pourcentage à provisionner varie selon la micro-entreprise, l’EI au réel, l’EURL et la SASU.
En micro, les cotisations reposent sur le chiffre d’affaires déclaré. Au réel, des régularisations peuvent survenir après la déclaration des revenus ; en SASU, une rémunération du président suit les règles sociales applicables aux assimilés salariés.
Contrôler l’historique Urssaf et le prélèvement à la source permet de repérer les déclarations manquantes et d’anticiper une hausse du revenu imposable.
Société à l’IS : l’acompte de décembre n’est pas automatique
Pour les sociétés concernées, un acompte d’IS arrive généralement le 15 décembre. Il existe des dispenses, notamment lorsque l’IS de référence est inférieur à 3 000 € ou durant le premier exercice. Le taux normal est de 25 %, avec un taux réduit de 15 % sur une première tranche de 42 500 € de bénéfice sous conditions.
Côté personnel, un versement volontaire sur un PER peut réduire le revenu imposable dans la limite du plafond disponible.
À 30 % de tranche marginale, 2 000 € déduits peuvent représenter 600 € d’impôt en moins, selon la situation. Mais cet argent est en principe bloqué jusqu’à la retraite, sauf exceptions.
Le dossier comptable : moins d’oublis maintenant, moins de corrections en avril
Pour une société qui clôture au 31 décembre, le dossier transmis au comptable doit permettre de rattacher les produits, charges et investissements au bon exercice.
De son côté, même sans bilan annuel, la micro-entreprise conserve des obligations de suivi des recettes et de justificatifs. Les livres et pièces comptables se conservent généralement dix ans ; les autres documents n’ont pas tous la même durée de conservation.
Le fait de constituer, le plus tôt possible, un dossier comptable et, surtout, de le tenir à jour régulièrement, évite de devoir reprendre un historique plusieurs mois après le bilan afin de retrouver des justificatifs égarés…
Micro en 2026, réel ou société en 2027 : faut-il revoir le montage ?
Pour les prestations de services et activités libérales, le plafond micro-fiscal atteint 83 600 € en 2026. Un dépassement sur une seule année ne conduit pas automatiquement à la sortie immédiate du régime : les recettes des années de référence doivent être examinées. Attention, les seuils de TVA restent indépendants.
Un freelance qui sous-traite régulièrement, finance du matériel ou supporte des frais élevés peut avoir intérêt à simuler le réel. À l’inverse, une structure en société entraîne comptabilité, obligations sociales et frais spécifiques. Le choix se calcule à partir du bénéfice, de la rémunération souhaitée, de la protection sociale et des projets d’investissement, pas d’un chiffre d’affaires isolé.
Avant les congés, voici ce qui doit réellement être réglé
Toutes les formalités ne tombent pas le dernier jour de l’année. Ce calendrier sépare les règlements de décembre des déclarations portant sur 2026 qui arriveront l’année suivante.
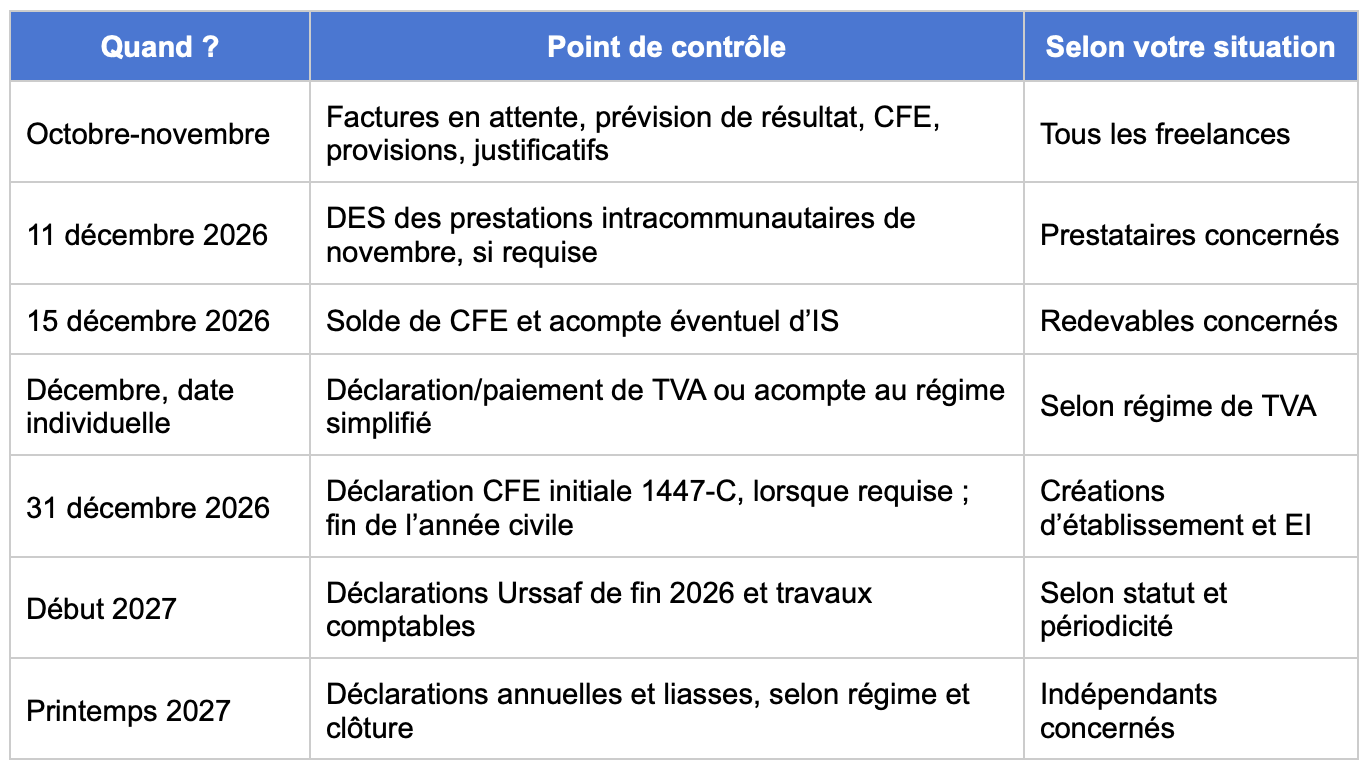
Le but du jeu n’est pas de tout terminer au 31 décembre : c’est essentiellement de savoir ce qui doit être payé, justifié ou simplement anticipé.
FAQ
Un ordinateur acheté en décembre réduit-il mes impôts en micro ?
Non. Les frais réels n’y diminuent pas le revenu imposable, calculé avec un abattement forfaitaire. Au réel, l’achat peut être déductible ou amortissable selon sa nature et sa valeur. Dans les deux cas, il doit répondre à un besoin professionnel.
Doit-on payer la CFE en travaillant uniquement chez soi ?
En principe, oui, même sans bureau commercial. L’année de création et certains niveaux de chiffre d’affaires de référence ouvrent néanmoins droit à des exonérations. La commune de domiciliation influe sur le montant éventuel.
Une facture de décembre payée en janvier appartient-elle à 2026 ?
En micro-BNC, elle relève normalement de 2027, année de son encaissement. Au réel BNC, le même principe s’applique en général, sauf option particulière. Une société à l’IS rattache normalement la prestation à l’exercice durant lequel elle a été réalisée.
Un expert-comptable est-il obligatoire pour clôturer l’année ?
Pas de manière générale. Les obligations varient selon le régime et la structure. L’accompagnement devient particulièrement utile pour des amortissements, une option fiscale, un changement de statut ou une activité internationale.
👉 Développement, data, cloud, cybersécurité… De nouvelles opportunités IT peuvent accompagner vos objectifs pour 2027, sans perdre de vue votre TJM et vos compétences !
Commentaire
Connectez-vous ou créez votre compte pour réagir à l’article.