Rémunération variable, prime sur objectifs : ce qui vous est vraiment dû en fin d'année

Ce qu'il faut retenir
- Une prime sur objectifs prévue au contrat ou dans un plan de rémunération constitue un élément de salaire : dès lors que les conditions sont remplies, l'employeur est tenu de la verser.
- Les objectifs doivent être communiqués dès le début de l'exercice, être réalistes et vérifiables. S'ils sont fixés trop tard, l'employeur peut être contraint de verser la part variable maximale.
- Un départ de l'entreprise ne signifie pas forcément la perte de votre prime : elle peut être due au prorata du temps travaillé, et reste acquise si la période de référence a été entièrement effectuée.
- Avant la fin de l'année, rassemblez votre contrat, vos objectifs et vos résultats. Vérifiez les seuils, les plafonds et le taux d'atteinte pour estimer le montant de votre rémunération variable.
- En cas de prime manquante ou de montant incohérent, demandez le détail du calcul par écrit. L'employeur doit pouvoir le justifier et vous disposez de 3 ans pour réclamer les sommes dues.
Bonus annuel, prime sur objectifs, commission : votre part variable tombe en général entre la fin de l'exercice et le premier trimestre suivant, souvent sans explication détaillée. D'après le baromètre 2025 de l'APEC, environ un cadre sur deux perçoit une rémunération variable, qui représente en moyenne 11,2 % de sa rémunération totale. Moins fréquente dans les fonctions techniques que commerciales, elle pèse pourtant : selon l'étude APEC sur 111 familles de métiers, la part variable médiane atteint 4 000 € dans la sécurité informatique, la data ou les systèmes et réseaux, et 7 000 € dans les directions informatiques.
Sur de telles sommes, une erreur coûte cher. Voici comment se calcule concrètement votre prime, ce qu'il faut réunir avant la clôture, ce qu'il faut contrôler au moment du versement, et comment contester un montant incohérent.
Comment se calcule votre part variable ? Un exemple pour comprendre
Votre part variable repose presque toujours sur deux documents. D’abord, votre contrat de travail (ou un avenant) en pose le principe et la cible, souvent exprimée en pourcentage du fixe. Ensuite, la lettre d'objectifs ou le plan de rémunération variable, remis chaque année, précise les critères : chiffre d'affaires, taux de staffing pour un consultant en ESN, livraison d'un projet, satisfaction client.
Le calcul de base multiplie la cible par votre taux d'atteinte. Mais la plupart des plans ajoutent deux garde-fous : un seuil de déclenchement, en dessous duquel rien n'est versé, et un plafond, au-delà duquel la prime n'augmente plus. Certains prévoient aussi un accélérateur, c'est-à-dire un coefficient plus favorable au-delà de 100 % d'atteinte.
Prenons un plan fictif : 50 000 € de fixe annuel brut, une cible de 12 % (soit 6 000 € à 100 % d'atteinte), un seuil fixé à 80 % et un plafond à 120 %.
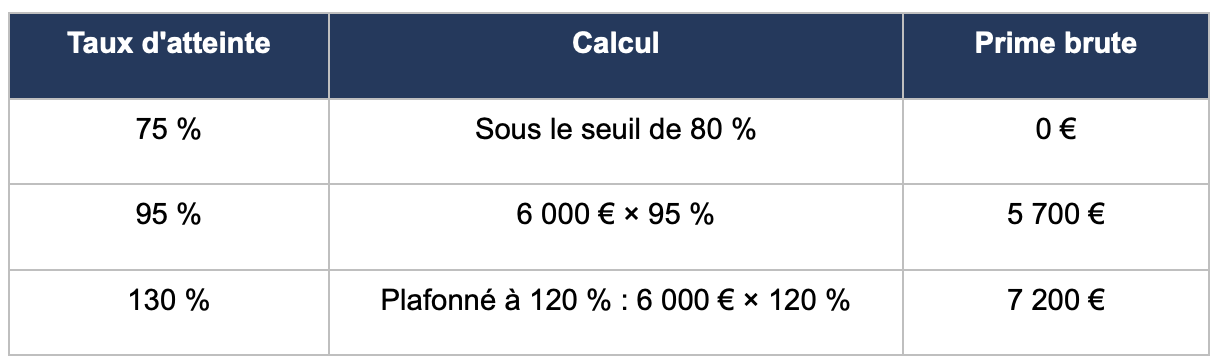
L'exemple montre où se logent les écarts : un taux d'atteinte mal mesuré, un seuil appliqué à tort, un plafond oublié. Repérez donc ces paramètres dans vos documents, ainsi que la période de référence et la date de versement. Pour les autres formes de prime (13e mois, prime exceptionnelle, PPV) et leur négociation, reportez-vous à notre article sur la prime de fin d'année dans la tech. Retenez une distinction : une prime sur objectifs prévue au contrat ou dans un plan constitue un élément de salaire, dû dès que ses conditions sont remplies, à la différence d'une prime laissée au bon vouloir de la direction.
Quatre règles qui jouent en votre faveur
Règle n° 1 : des objectifs connus en début d'exercice
L'employeur peut fixer seul vos objectifs, mais il doit vous les communiquer au plus tard au début de la période de référence. À défaut, la Cour de cassation considère que le montant maximal de la part variable est dû (arrêt du 31 janvier 2024). Une lettre d'objectifs reçue en avril pour l'année en cours fragilise donc la position de votre employeur.
Règle n° 2 : des objectifs réalisables
Ils doivent rester réalistes, reposer sur des données que vous pouvez vérifier, et l'employeur doit vous donner des moyens suffisants pour les atteindre.
Règle n° 3 : des objectifs rédigés en français
Le point concerne directement les groupes tech internationaux, où les plans de bonus circulent parfois en anglais. Le Code du travail impose le français pour les documents nécessaires à l'exécution du travail. En 2023, la Cour de cassation a ainsi jugé qu'un plan de commissionnement dans la langue de Shakespeare ne pouvait pas être imposé au salarié, malgré le caractère international de l'entreprise. Des exceptions existent, notamment pour les documents reçus de l'étranger ou si une traduction est mise à votre disposition.
Règle n° 4 : la preuve pèse sur l'employeur
Dans un arrêt du 2 octobre 2024, la Cour de cassation a rappelé que c'est à l'employeur de justifier que les objectifs étaient réalisables et d'établir s'ils ont été atteints ou non. Il doit également vous communiquer les éléments qui ont servi au calcul.
Départ en cours d'année : prorata et condition de présence
Lorsque la prime rémunère votre activité sur l'exercice, elle s'acquiert au prorata de votre temps de présence, même si votre contrat ne prévoit rien pour un départ en cours d'année (Cour de cassation, 9 février 2022). Dans notre exemple, un consultant parti fin septembre avec 95 % d'atteinte percevrait 5 700 € × 9/12, soit 4 275 € brut.
Une clause peut exiger votre présence à la fin de la période de référence. En revanche, une fois l'année entièrement travaillée, votre droit est acquis : l'employeur ne peut pas exiger votre présence à la date, plus tardive, du versement (Cour de cassation, 8 juillet 2020). Partir fin janvier après une année civile complète ne vous fait donc pas perdre la prime de l'année écoulée, même payée en mars.
Avant la clôture : réunissez vos éléments
Pour un exercice calé sur l'année civile, les semaines qui précèdent le 31 décembre servent à préparer votre dossier. Récupérez par écrit vos objectifs de l'année s'ils ne vous ont jamais été remis formellement, en vérifiant leur date et leur langue. Rassemblez les données de suivi (tableaux de bord, facturation, comptes rendus d'activité) et faites votre propre estimation avec la grille de votre plan. Préparez enfin votre entretien annuel d'évaluation : c'est le bon moment pour obtenir des objectifs datés, écrits et chiffrés pour l'exercice suivant.
En portage salarial, la logique diffère : votre salaire dépend du chiffre d'affaires facturé, et les lignes variables découlent de votre compte d'activité. Rapprochez-les de vos comptes rendus d'activité et de vos factures. Notre guide pour lire chaque ligne d'une fiche de paie en portage salarial détaille cette vérification.
Au versement : contrôlez votre bulletin de paie
La prime apparaît sur une ligne distincte de rémunération brute, soumise aux cotisations sociales au même titre que votre fixe. Vérifiez quatre points :
Le libellé et la période de référence, pour qu'une prime 2026 versée en 2027 soit clairement identifiable ;
Le montant brut, à rapprocher de votre propre calcul ;
Les acomptes déjà perçus en cours d'année et leur déduction du solde ;
Les éventuelles régularisations ou reprises sur prime, qui doivent être justifiées.
Conservez tous vos bulletins : vous disposez de trois ans pour en contester le montant ou l'exactitude.
Un montant incohérent ? Voici la marche à suivre pour le contester
Commencez par une demande écrite, factuelle et datée, adressée à votre manager ou aux RH. Quelques lignes suffisent, par exemple :
Objet : détail du calcul de ma rémunération variable 2026
Bonjour, j'ai reçu ma prime au titre de 2026, d'un montant de [X] € brut. Selon mon plan de rémunération variable du [date], ma cible est de [Y] € et j'estime mon taux d'atteinte à [Z] %, soit [montant] €. Pourriez-vous me transmettre le détail des éléments retenus pour le calcul ? Merci par avance
L'employeur devant produire ces éléments, la démarche reste normale et ouvre une discussion sur des chiffres. Si l'échange reste bloqué, sollicitez le CSE ou un délégué syndical, puis adressez un courrier recommandé de réclamation. Le conseil de prud'hommes peut ensuite être saisi : l'action en paiement d'un salaire se prescrit par trois ans. Pour un litige d'un montant important, l'appui d'un avocat en droit du travail ou d'un défenseur syndical est vivement recommandé.
Enfin, si votre variable plafonne d'année en année malgré des objectifs atteints, la vraie discussion porte peut-être sur votre fixe : nos conseils pour négocier votre augmentation vous aideront à la préparer.
Votre part variable est un élément de salaire encadré par des règles précises. Avant la clôture, rassemblez contrat, lettre d'objectifs et données de suivi, puis refaites le calcul avec seuil et plafond. Au versement, contrôlez la ligne de votre bulletin. En cas d'écart, demandez les éléments de calcul par écrit : la charge de la preuve joue en votre faveur.
FAQ
Ma prime sur objectifs est-elle obligatoire si elle figure dans mon contrat ?
Oui, dès lors que ses conditions sont remplies : inscrite au contrat ou dans un plan, elle constitue un élément de salaire.
Mes objectifs ne m'ont jamais été communiqués : que puis-je réclamer ?
Si votre employeur les fixe seul sans vous les communiquer en début d'exercice, le montant maximal de la part variable est dû. Formulez la demande par écrit, contrat ou plan à l'appui.
Mes objectifs sont rédigés en anglais : sont-ils valables ?
En principe, ils doivent être rédigés en français pour vous être opposables, sauf exceptions (documents reçus de l'étranger, traduction disponible).
Je quitte l'entreprise avant le versement de ma prime : y ai-je droit ?
Oui, si la période de référence a été entièrement travaillée. En cas de départ en cours d'exercice, la prime s'acquiert en principe au prorata de votre présence, sauf clause valable exigeant votre présence à la fin de la période.
Combien de temps ai-je pour réclamer une prime non versée ?
Trois ans, délai de prescription de l'action en paiement des salaires. Agissez tôt : les éléments de calcul sont plus faciles à réunir.
Sources
APEC, Baromètre 2025 de la rémunération des cadres (18 novembre 2025)
Le Monde Informatique, Les salaires des cadres IT analysés par l'Apec en 2025 (22 décembre 2025)
Lefebvre Dalloz, Rémunération variable : attention à la fixation tardive des objectifs (Cass. soc., 31 janvier 2024, n° 22-22.709)
Éditions Tissot, Part variable de rémunération et définition des objectifs : quelles obligations ? (2025)
CMS Francis Lefebvre, La nécessaire fixation des objectifs conditionnant le versement d'une part variable de rémunération
Lefebvre Dalloz, Obligation de rédiger en français les objectifs fixés pour le calcul de la rémunération variable (Cass. soc., 7 juin 2023, n° 21-20.322)
Éditions Tissot, Objectif atteint ou pas ? À l'employeur d'en rapporter la preuve (Cass. soc., 2 octobre 2024, n° 22-16.519)
Légifrance, Cass. soc., 2 octobre 2024, n° 22-16.519
LégiSocial, L'employeur doit communiquer les éléments permettant de calculer la part de rémunération variable (Cass. soc., 29 juin 2022, n° 20-19.711)
Éditions Tissot, Primes : vos salariés acquièrent celles qui sont liées à leur activité au prorata de leur temps de présence (Cass. soc., 9 février 2022, n° 20-12.611)
WebLex, Versement de la rémunération variable sous (trop de) conditions (Cass. soc., 8 juillet 2020, n° 18-21.945)
Service-Public, Fiche de paie (bulletin de salaire)
Légifrance, Code du travail, article L3245-1 (prescription des salaires)
Légifrance, Code du travail, article L1321-6 (usage du français)


Commentaire
Connectez-vous ou créez votre compte pour réagir à l’article.